

Due interventi a Wave by Vento
Dal 7 al 9 ottobre le OGR di Torino hanno ospitato Wave, l’evento con cui Vento, il fondo di venture capital torinese, ha raccolto l’eredità dell’Italian Tech Week. Ero in sala e mi hanno colpito due interventi che, ascoltati a poche ore di distanza, raccontano la stessa storia da due punti di vista differenti.
Vittorio Colao, oggi vicepresidente per l’area EMEA del fondo General Atlantic e fra il 2021 e il 2022 ministro per l’innovazione tecnologica, ha descritto il ritardo europeo nella tecnologia. Nei settori tradizionali l’Europa ha i suoi grandi gruppi: energia, farmaceutica, banche, beni di consumo. Nella tecnologia no, e questo prepara per i prossimi anni una dipendenza prevedibile e pericolosa. Ha parlato anche del GDPR e del regolamento europeo sull’intelligenza artificiale, norme scritte bene e molto complicate da applicare, su cui chi conosce la tecnologia e chi scrive le leggi dovrebbe cercare insieme un equilibrio. A margine dell’evento, La Stampa gli ha raccolto una domanda: «Come possiamo pensare di creare dei decacorni, dei pentacorni, delle grandi aziende, se continuiamo a mantenere questa complessità sottostante?» (1).
Sean Kask, Chief AI Strategy Officer di SAP, ha spiegato una scelta della sua azienda. SAP non costruisce un proprio grande modello linguistico. Per Kask entrare in quel «red ocean», il mercato affollato in cui la concorrenza consuma i margini di tutti, non ha senso per SAP e non ne ha per l’Europa: spendere 10 miliardi di dollari per un modello superato dopo sei mesi non ha senso (2). SAP ha investito invece in un «knowledge graph», una mappa che collega 500.000 tabelle e 7 milioni di campi dei suoi sistemi gestionali. Serve a far capire a un modello di AI dove stanno gli ordini e i fornitori di un’azienda, e come si legano fra loro.
A luglio SAP ha chiuso l’acquisizione di Prior Labs, una startup tedesca che sviluppa modelli specializzati nei dati in tabella, con l’impegno di investirci più di un miliardo di euro in quattro anni (2). Kask l’ha riassunta con una frase: «Every software company has to become an AI company, or they’ll perish».
Il ritardo sta in un settore solo
I giornali hanno raccontato i due interventi separatamente.
La Stampa ha titolato su Colao e sulla burocrazia che frena le startup, e sul «topolino»: il 28-esimo regime, lo statuto societario unico europeo pensato per far crescere le imprese oltre i confini nazionali, da cui gli Stati hanno tenuto fuori il lavoro e il fisco.
Di Kask, The Next Web ha ripreso soprattutto l’acquisizione di Prior Labs, l’investimento da oltre un miliardo di euro con cui SAP punta sui dati in tabella.
Messi uno accanto all’altro, i due interventi formano una diagnosi e una possibile risposta. Colao dice dove l’Europa ha perso. Kask indica un terreno su cui non ha ancora perso, e su cui il valore lo decide chi possiede i dati e i processi delle imprese.
La diagnosi ha un numero preciso nel rapporto sulla competitività che Mario Draghi ha consegnato alla Commissione europea nel settembre 2024. Se si esclude il settore tecnologico, scrive Draghi, negli ultimi vent’anni la produttività europea è cresciuta più o meno quanto quella americana (3). Il divario fra le due economie nasce quasi tutto lì. Da allora si è allargato. Fra il 2019 e il 2024 la produttività oraria americana è cresciuta del 9,7%, quella europea del 2,4%; nel 2024 un’ora di lavoro in Europa produceva il 38% in meno che negli Stati Uniti, e nel settore dell’informazione e della comunicazione il 48% in meno (4).
Le classifiche di borsa lo confermano. Ogni anno PwC conta le cento aziende quotate di maggior valore al mondo (5). Nel 2016 le europee erano 26 e valevano un quinto del totale. Al 31 marzo 2026 sono 16 e ne valgono l’8%, mentre le americane sono passate da 52 a 62 e fanno da sole il 75% del valore. Nell’elenco le aziende dell’Unione sono nove, e la più grande è ASML, l’olandese che costruisce le macchine per produrre i chip.
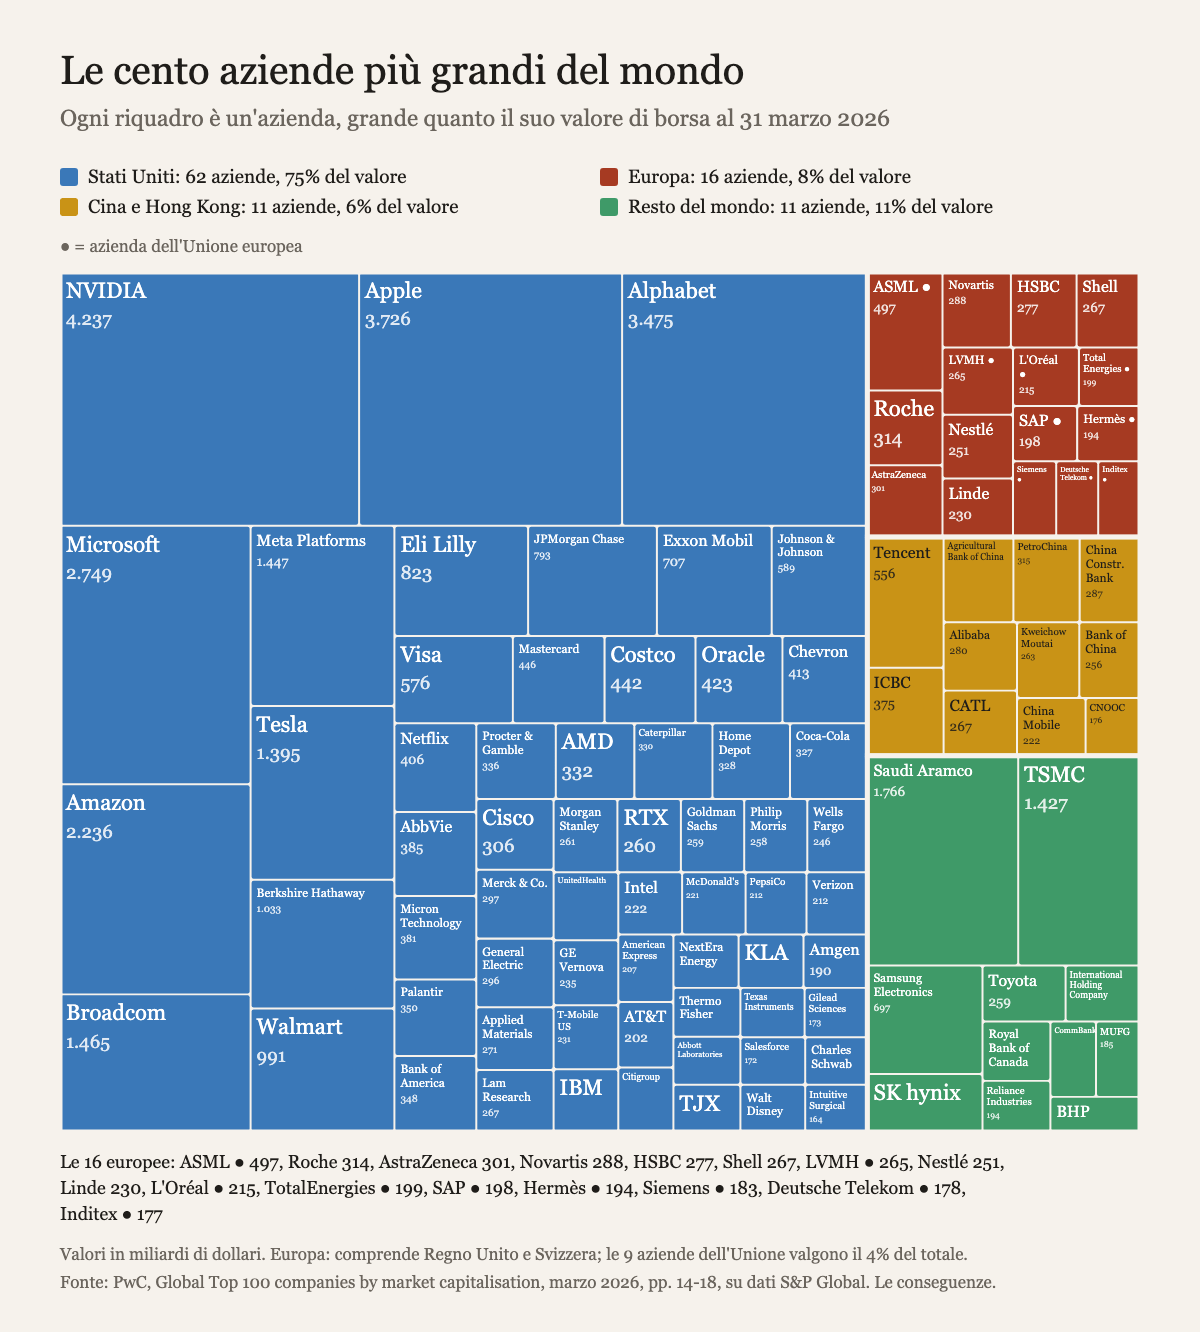
Le europee della lista vengono quasi tutte da farmaceutica, lusso, energia e beni di consumo, e le tre farmaceutiche, Roche, Novartis e AstraZeneca, stanno fuori dall’Unione, in Svizzera e nel Regno Unito. Il primato europeo fuori dalla tecnologia esiste, ma appartiene al continente più che all’Unione.
C’è poi un patrimonio che nessuna classifica misura. Sono decenni di processi industriali scritti dentro i sistemi gestionali delle imprese europee: la pianificazione di una linea di montaggio, la tracciabilità di un lotto di farmaci dalla fabbrica alla farmacia. Un modello linguistico generico non sa nulla di tutto questo. Chi lo collega a quei dati costruisce lo strumento che un’azienda usa per lavorare, e la tesi di Kask è che il valore dell’AI per le imprese si formerà lì.
Tre numeri sulla distanza
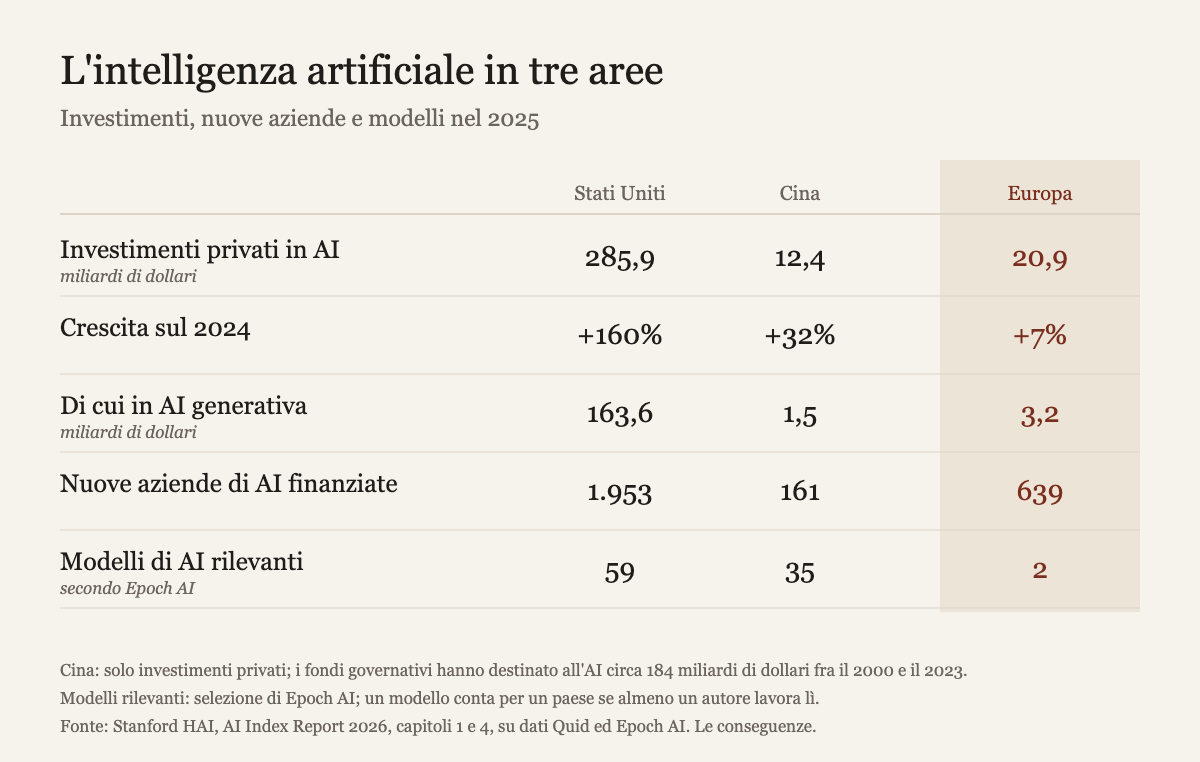
Il primo numero spiega perché la corsa ai modelli è chiusa. Nel 2025 gli investimenti privati in intelligenza artificiale sono stati di 285,9 miliardi di dollari negli Stati Uniti e di 20,9 in Europa, secondo l’AI Index della Stanford University (6). La Cina si ferma a 12,4, ma il dato conta solo il capitale privato: i fondi governativi cinesi hanno destinato all’AI circa 184 miliardi fra il 2000 e il 2023. Lo stesso rapporto conta i modelli rilevanti usciti nell’anno, 59 americani, 35 cinesi e 2 europei (7). L’Europa parte con un quattordicesimo del capitale americano, e la distanza cresce: nel 2025 gli investimenti americani sono aumentati del 160%, quelli europei del 7%.
Il secondo numero riguarda il campione europeo. A settembre la francese Mistral ha raccolto 3 miliardi di euro a una valutazione di oltre 21 miliardi, in un round guidato da Samsung a cui ha partecipato di nuovo ASML, già primo investitore nel 2025 (8). A maggio Anthropic ha raccolto 65 miliardi di dollari a una valutazione di 965 miliardi (9). La più grande azienda europea di modelli vale meno di un trentesimo di Anthropic. Il dettaglio di ASML conta più della cifra: un produttore di macchinari industriali che finanzia un modello linguistico è un’industria che cerca un modello per i propri dati.
Il terzo numero dice dove stanno quei dati. I fornitori europei di cloud hanno il 15% del mercato europeo, contro il 29% del 2017; Amazon, Microsoft e Google insieme ne hanno il 70% (10). SAP e Deutsche Telekom, i più grandi fra gli europei, arrivano al 2% ciascuno. Il patrimonio che Kask indica come vantaggio dell’Europa gira in larga parte su calcolatori americani.
Le ricette, la cucina e il ristorante
L’obiezione più forte alla strategia di SAP viene dalla Commissione europea. A luglio un forum di oltre cento esperti riunito dall’Ufficio europeo per l’AI ha scritto che i modelli non di frontiera sono «an imperfect substitute», un sostituto imperfetto, e che i prossimi uno o due anni possono decidere la posizione dell’Europa (11).
SAP stessa offre l’esempio. Da maggio il modello principale di Joule, l’assistente AI dei suoi sistemi gestionali, è Claude di Anthropic (12). I dati e i processi sono europei, il modello che li interpreta è americano. Chi controlla il modello può alzarne il prezzo o smettere di fornirlo. Il rischio lo vede anche Alex Karp, amministratore delegato dell’americana Palantir, che il 3 agosto ha scritto agli azionisti che le organizzazioni di tutto il mondo si stanno accorgendo del rischio di consegnare ai creatori dei modelli linguistici «the keys to their institutions», e che i suoi clienti «have declined to become vassal states of the language labs» (13).
Per capire dove sta il rischio possiamo fare un parallelo con un ristorante. Le ricette sono i processi e i dati delle imprese: come si pianifica la nuova stagione di borse di lusso, come si traccia un lotto di farmaci, come si gestisce il ciclo passivo in Polonia. È il sapere che SAP ha messo nel suo knowledge graph, ed è europeo. La cucina sono i modelli, che trasformano gli ingredienti in un piatto e si possono comprare da più fornitori. E sui quali, anno su anno, c’è una riduzione dei prezzi pazzesca. Il ristorante è il data center: chi lo possiede decide chi entra e quanto si paga.
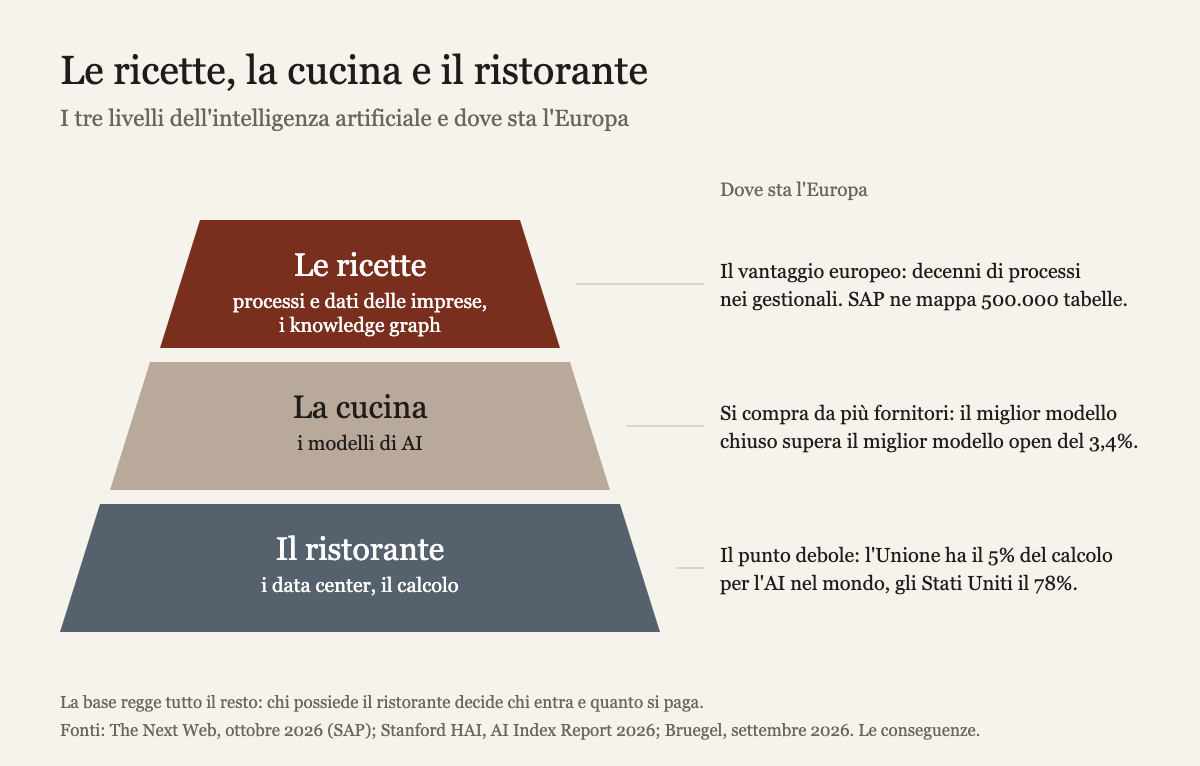
La cucina si cambia più facilmente di quanto sembri. SAP lascia ai clienti la scelta fra modelli di più fornitori, Mistral compresa, e i dati dell’AI Index dicono che le cucine si somigliano sempre di più: a marzo 2026 il miglior modello americano superava il miglior cinese del 2,7%, e il miglior modello chiuso superava del 3,4% il miglior modello open, quello che chiunque può scaricare e installare sui propri calcolatori (7). Se passare da un fornitore all’altro costa poco, il modello diventa un componente intercambiabile, e il ricettario resta a chi l’ha scritto.
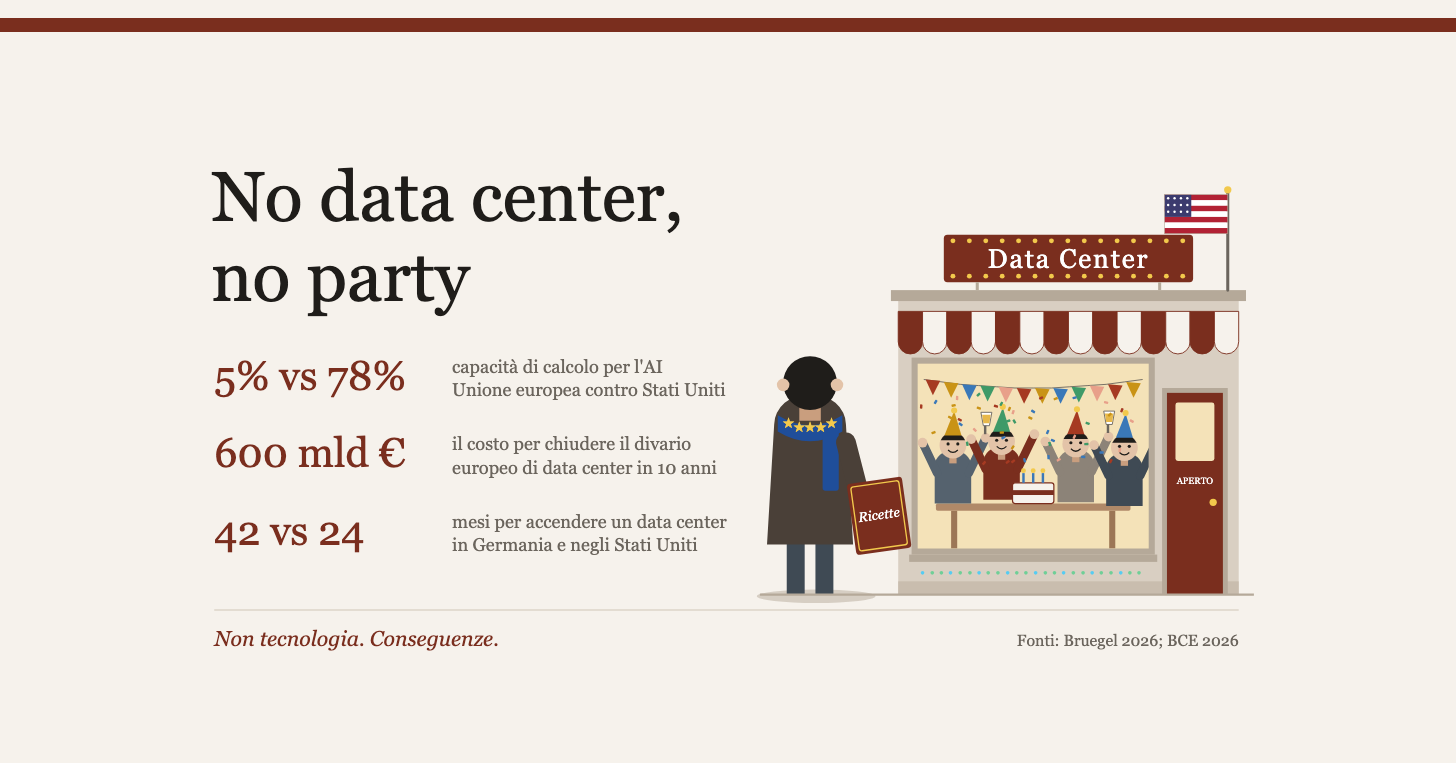
Il ristorante invece non si cambia in un trimestre. Chi possiede la sala vede passare ogni piatto e decide a quali condizioni servirlo. Il think tank Bruegel lo scrive in un rapporto di settembre: la capacità di calcolo installata sul territorio è una condizione necessaria della sovranità, qualunque sia l’origine dei modelli. Oggi l’Unione ne ha circa 2 gigawatt, il 5% del totale mondiale; gli Stati Uniti 35, il 78% (14). I progetti annunciati, gigafactory europee comprese, cambiano poco le proporzioni: nel 2031 la quota europea salirebbe al 6%.
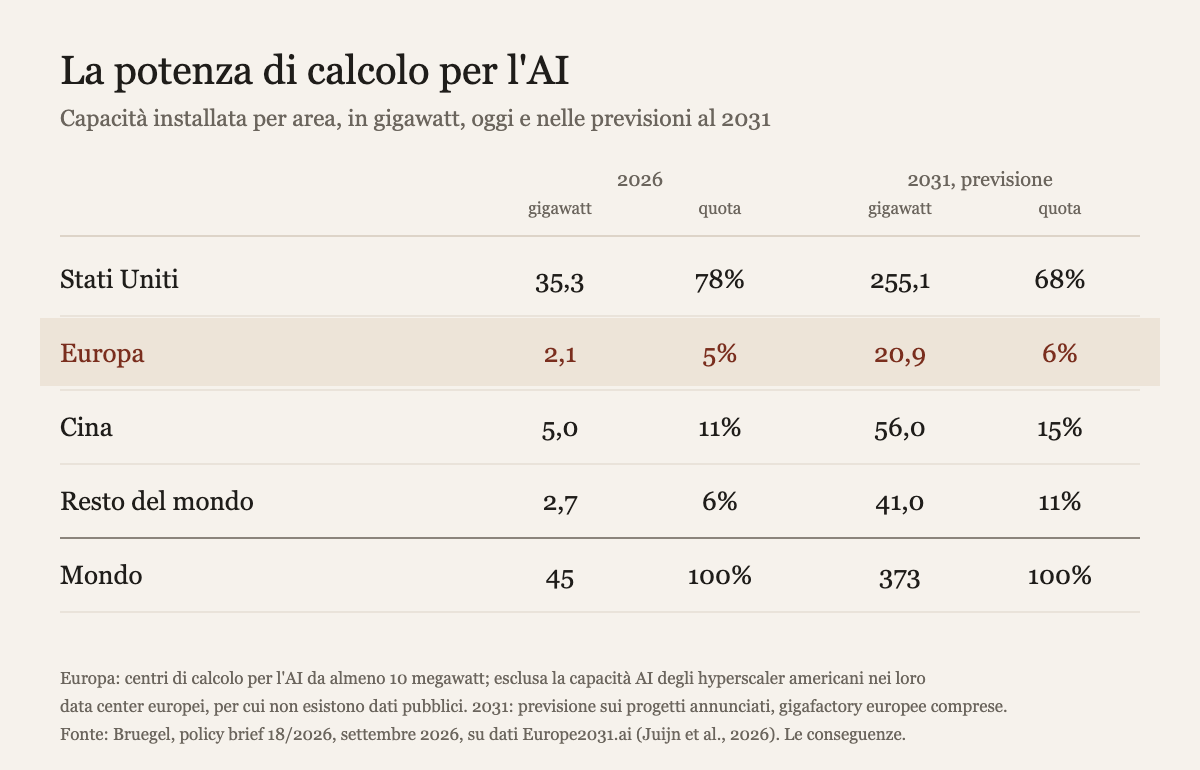
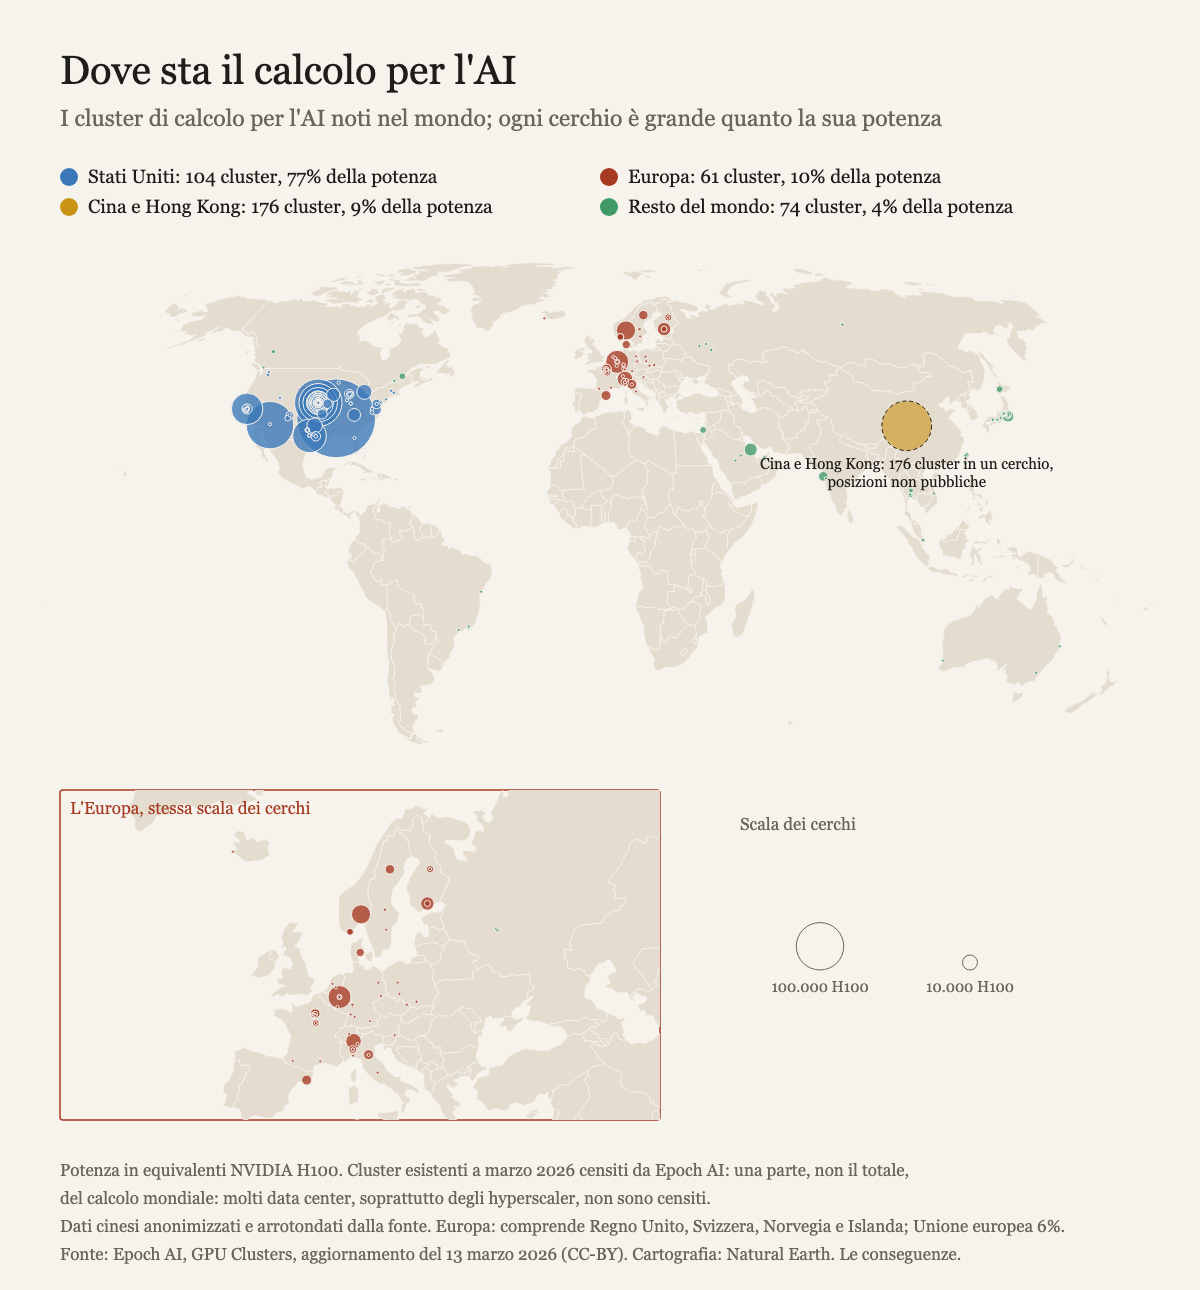
Il conto europeo lascia fuori un pezzo: la capacità di calcolo per l’AI che gli hyperscaler americani hanno installato nei loro data center in Europa, su cui non esistono dati pubblici. Bruegel ricorda che le TPU, i processori per l’AI che Google progetta in proprio, valgono circa un quarto del calcolo mondiale, e che una parte rilevante sta probabilmente nei data center europei di Google. Il calcolo presente sul territorio supera quindi il 5%, di una misura che nessuno conosce. Quello sotto controllo europeo no: il pezzo mancante è americano, come i modelli che ci girano sopra.
La mappa dei cluster censiti da Epoch AI, un istituto di ricerca indipendente, mostra la stessa distribuzione vista dall’alto.
Se l’Europa si limita a scrivere le ricette, si ritroverà con ottimi piatti europei cucinati in cucine e ristoranti americani e cinesi, al prezzo che decidono loro.
Fra diciotto mesi si vedranno due scelte già avviate. Le gigafactory europee dell’AI, di cui parlo più avanti, saranno scelte a inizio 2027 e dovranno entrare in funzione entro diciotto mesi. Il 2 dicembre 2027 entreranno in vigore gli obblighi del regolamento sull’AI per i sistemi ad alto rischio, che il Digital Omnibus approvato a luglio ha spostato di sedici mesi. Rinviare un obbligo lascia intatta la sua complessità: la semplificazione chiesta da Colao, quella che rende una norma più facile da applicare senza svuotarla, non è ancora arrivata. Sulla parte del pacchetto che riguarda il GDPR e la circolazione dei dati, il negoziato fra Parlamento e Consiglio è ancora aperto.
Fra cinque anni le strade si separano. Su una, le imprese europee usano i propri dati con modelli che possono cambiare quando conviene, su calcolatori che stanno in Europa, e il valore dell’AI applicata resta a chi conosce i processi. Sull’altra, gli stessi dati diventano la materia prima con cui fornitori di altri continenti costruiscono e vendono prodotti alle imprese europee. Sarebbe la stessa dipendenza descritta da Colao, spostata su un terreno dove oggi l’Europa parte in vantaggio.
Il punto incerto è la velocità. Il forum della Commissione dà all’Europa uno o due anni, e il calendario delle gigafactory ne chiede almeno tre.
Un «whatever it takes» per il calcolo
Per chi lavora in un’azienda europea, il patrimonio di cui parla Kask ha un nome concreto: le procedure che conosce, le eccezioni che sa gestire, i dati che inserisce ogni giorno nel gestionale. È quella conoscenza che i fornitori di AI vogliono collegare ai loro modelli. Dove finisce, su quali server e con quali contratti, dipende da scelte che le direzioni informatiche fanno adesso, quando scelgono un cloud e un modello senza sapere quanto costerà cambiarli fra tre anni.
Penso che il ragionamento ascoltato a Torino porti a una conclusione precisa. Senza intelligenza artificiale le imprese europee perderanno anche il vantaggio che hanno oggi, perché il divario di produttività con gli Stati Uniti nasce già tutto nella tecnologia. Dei tre livelli dell’AI, l’Europa ha le ricette e può comprare la cucina. Le mancano i ristoranti, ed è lì che il suo patrimonio, i dati e i processi delle imprese, smette di essere europeo: resta tale solo se viene elaborato su calcolatori che l’Europa controlla.
Controllare è qualcosa di più che ospitare. Un ristorante americano a Francoforte sta in Europa, ma risponde anche alla legge americana: il CLOUD Act del 2018 consente alle autorità degli Stati Uniti di chiedere a un’azienda americana i dati che conserva, ovunque si trovino. Bruegel la vede diversamente e chiede di attirare in Europa anche il calcolo degli hyperscaler, perché chi ha investito su un territorio diventa più facile da regolare. Per l’economia è vero. Per il sapere industriale delle imprese europee, credo di no.
Nel luglio 2012, a Londra, Mario Draghi salvò l’euro con tre parole: «whatever it takes». Nel 2024 ha chiesto all’Europa fra 750 e 800 miliardi di euro l’anno di investimenti aggiuntivi (3). A fine agosto ha fondato con Patrick Collison, il fondatore di Stripe, il Rhine Group, che vuole trasformare quel rapporto in riforme e fra i suoi membri conta anche Colao. L’11 settembre, sul Financial Times, Draghi ha chiesto all’Europa di costruire i propri data center per l’AI: restarne tagliati fuori, quando l’economia ci girerà sopra, sarebbe come restare tagliati fuori dal sistema finanziario americano (15). Tre giorni dopo Christine Lagarde, presidente della BCE, ha dato la cifra: chiudere il divario europeo di data center nei prossimi dieci anni potrebbe costare fino a 600 miliardi di euro, chip compresi. È meno di quanto i Paesi dell’Unione hanno speso per la difesa in un anno e mezzo: 418 miliardi nel solo 2025 (16).
Serve un impegno della stessa natura di quello del 2012, finanziato in comune come lo fu NextGenerationEU dopo la pandemia. Fra modelli e infrastrutture, penso che la priorità vada alle infrastrutture.
Investire però non vuol dire inseguire gli Stati Uniti gigawatt per gigawatt. Non è detto che all’Europa servano i 255 gigawatt che gli americani avranno nel 2031. Il calcolo va dimensionato per sfamare gli europei, le imprese e le amministrazioni che useranno l’AI ogni giorno, e per sostenere le nostre esportazioni. Ma va dimensionato bene, e oggi l’Europa non copre nemmeno la propria domanda: secondo Draghi mancano circa 3 gigawatt, che diventeranno 14 nel 2030 (15), e per Lagarde quel divario è destinato a crescere di più di sei volte in dieci anni (16).
La risposta europea, per ora, sono le gigafactory dell’AI. Ursula von der Leyen le ha annunciate nel febbraio 2025 dentro il piano InvestAI, e a gennaio di quest’anno il Consiglio le ha rese possibili modificando il regolamento sul supercalcolo europeo.
Sono impianti pensati per addestrare i modelli più grandi, con tre o quattro volte i processori delle maggiori AI factory europee di oggi. Alla consultazione del 2025 sono arrivate 76 proposte da 16 Stati membri. Il bando è uscito il 30 luglio: fino a sette gigafactory in almeno sette Paesi, circa 10 miliardi di fondi pubblici divisi fra l’Unione e gli Stati, almeno 20 miliardi attesi dai privati (17).
Si sono fatti avanti, fra gli altri, Francia, Germania e Spagna, e l’Italia con un consorzio guidato da Eni e Leonardo insieme a TIM, con siti in Lombardia e in Puglia (18). La selezione è prevista a inizio 2027, e il grosso dei fondi pubblici arriverà con il bilancio europeo che comincia nel 2028.
Bruegel ne ridimensiona il peso. Le cinque gigafactory già presenti nei piani varrebbero il 4% della capacità di calcolo dell’Unione nel 2031, circa 150 megawatt ciascuna, e fra i 101 centri di calcolo previsti la prima arriverebbe al trentasettesimo posto per potenza. Tre quarti di quei progetti, e l’84% della capacità, sono finanziati interamente da privati (14). Le gigafactory sono un segnale politico; il calcolo europeo, finora, lo stanno costruendo soprattutto le imprese.
I soldi da soli non bastano. In Germania un data center che ha già i permessi e la fornitura elettrica impiega in media 42 mesi per entrare in funzione; negli Stati Uniti ne bastano 24 (14). Bruegel scrive che il capitale privato non è il vincolo principale: lo sono i tempi delle autorizzazioni e l’accesso alla rete elettrica.
Il «whatever it takes» del calcolo comincia da lì, dai permessi e dalle linee elettriche. E dalla domanda: Draghi propone che le imprese europee si impegnino insieme a comprare calcolo europeo, così che i nuovi data center abbiano clienti prima ancora di essere costruiti. ASML, Capgemini e Amadeus hanno già firmato contratti pluriennali con Mistral, che punta a un gigawatt entro il 2030.
Il bando per le gigafactory chiude il 3 dicembre, e la prima prova sarà il tempo che passerà fra la selezione e il primo calcolatore acceso.
A chi guida un'impresa europea chiedo una cosa sola: quando sceglie dove far girare i propri dati e i propri processi, metta nel conto chi possiede il ristorante. Se esiste un'alternativa europea, la valuti seriamente.
Guido un’azienda che si occupa di automazione, agenti e intelligenza artificiale: ne scrivo perché li vedo da vicino, non per venderti qualcosa. Per questo articolo ho usato l’AI per cercare e verificare le fonti ma l’idea dell’articolo, la tesi e la revisione sono mie.
Riferimenti
3. Mario Draghi, «The future of European competitiveness», Parte A, settembre 2024, pp. 24 e 63.
5. PwC, «Global Top 100 companies by market capitalisation», marzo 2026, p. 5.
6. Stanford HAI, «AI Index Report 2026», capitolo 4, Economy, pp. 182-185
7. Stanford HAI, «AI Index Report 2026», rapporto completo, pp. 17 e 76-77
9. TechCrunch, «Anthropic raises $65 billion, nears $1T valuation ahead of IPO», 28 maggio 2026.
12. SAP News, «SAP and Anthropic to bring Claude to SAP Business AI platform», maggio 2026.
13. Palantir, «Q2 2026 Letter to Shareholders», Alex Karp, 3 agosto 2026.
17. EuroHPC Joint Undertaking, «EuroHPC launches AI Gigafactories call», 30 luglio 2026.
18. Fortune Italia, «Parte la corsa all'AI gigafactory europee, e sarà a ostacoli», 30 luglio 2026.