

Profezie ed annunci
A maggio del 2025 Dario Amodei, CEO di Anthropic, ha detto che l’intelligenza artificiale poteva cancellare la metà dei lavori di ufficio di primo livello e creare un livello di disoccupazione tra il 10% ed il 20% nel giro di uno o cinque anni.
Poche settimane dopo Sam Altman ha pubblicato “the Gentle singularity”, con un aggettivo da captatio benevolentiae, sostenendo che il 2025 era l’anno degli agenti e che intere categorie di lavori sarebbero spariti.
Elon Musk il 19 Novembre 2025 ad un forum di investimenti ha parlato del lavoro come qualcosa che diventerà opzionale.
Bene, i dati di Agosto 2026 della disoccupazione USA (link in basso) fortunatamente mostrano che la disoccupazione è al 4.1%.
Nel frattempo lo tsunami di annunci continua martellante. Il 03 Settembre Open AI ha presentato GPT-6 “Astra” ed il presidente Greg Brockman, parlando ai giornalisti prima del lancio, ha dichiarato che “non è irragionevole pensare che ormai siamo nell’era dell’AGI”.
Il mondo delle aziende
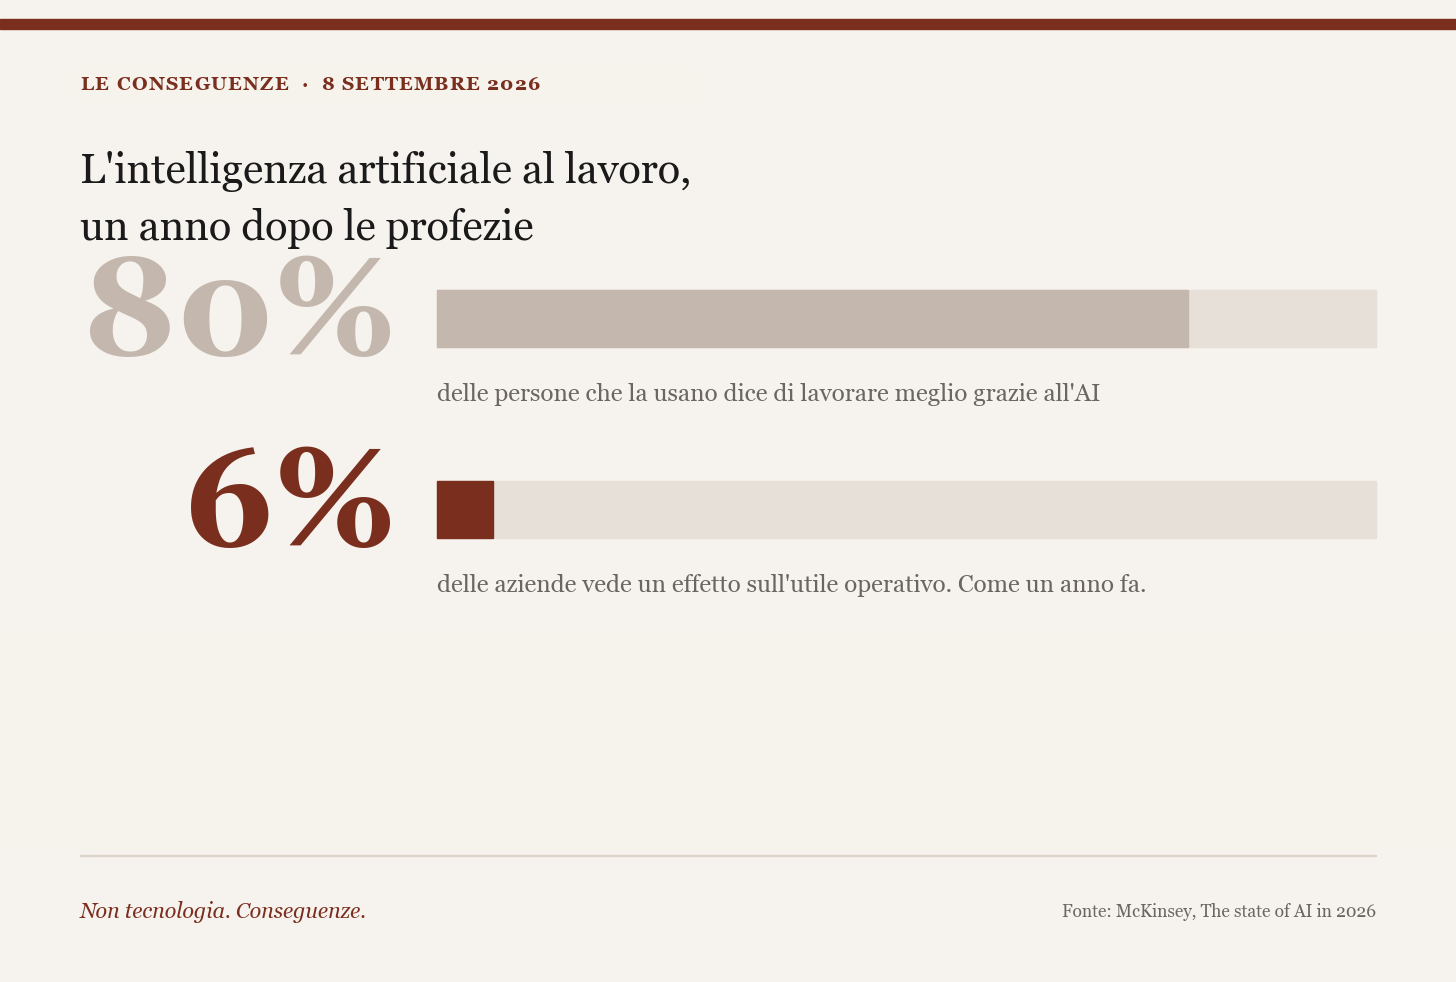
McKinsey pubblica da nove anni un’indagine sull’uso dell’intelligenza artificiale nelle imprese. L’edizione 2026, uscita ad agosto su 1.719 rispondenti in 97 paesi, contiene due numeri chiave.
Il primo è 80%: otto persone su dieci fra gli utilizzatori di AI al lavoro confermano che la loro produttività personale è migliorata. E questa percentuale riguarda i C-Level come il management e gli specialist.
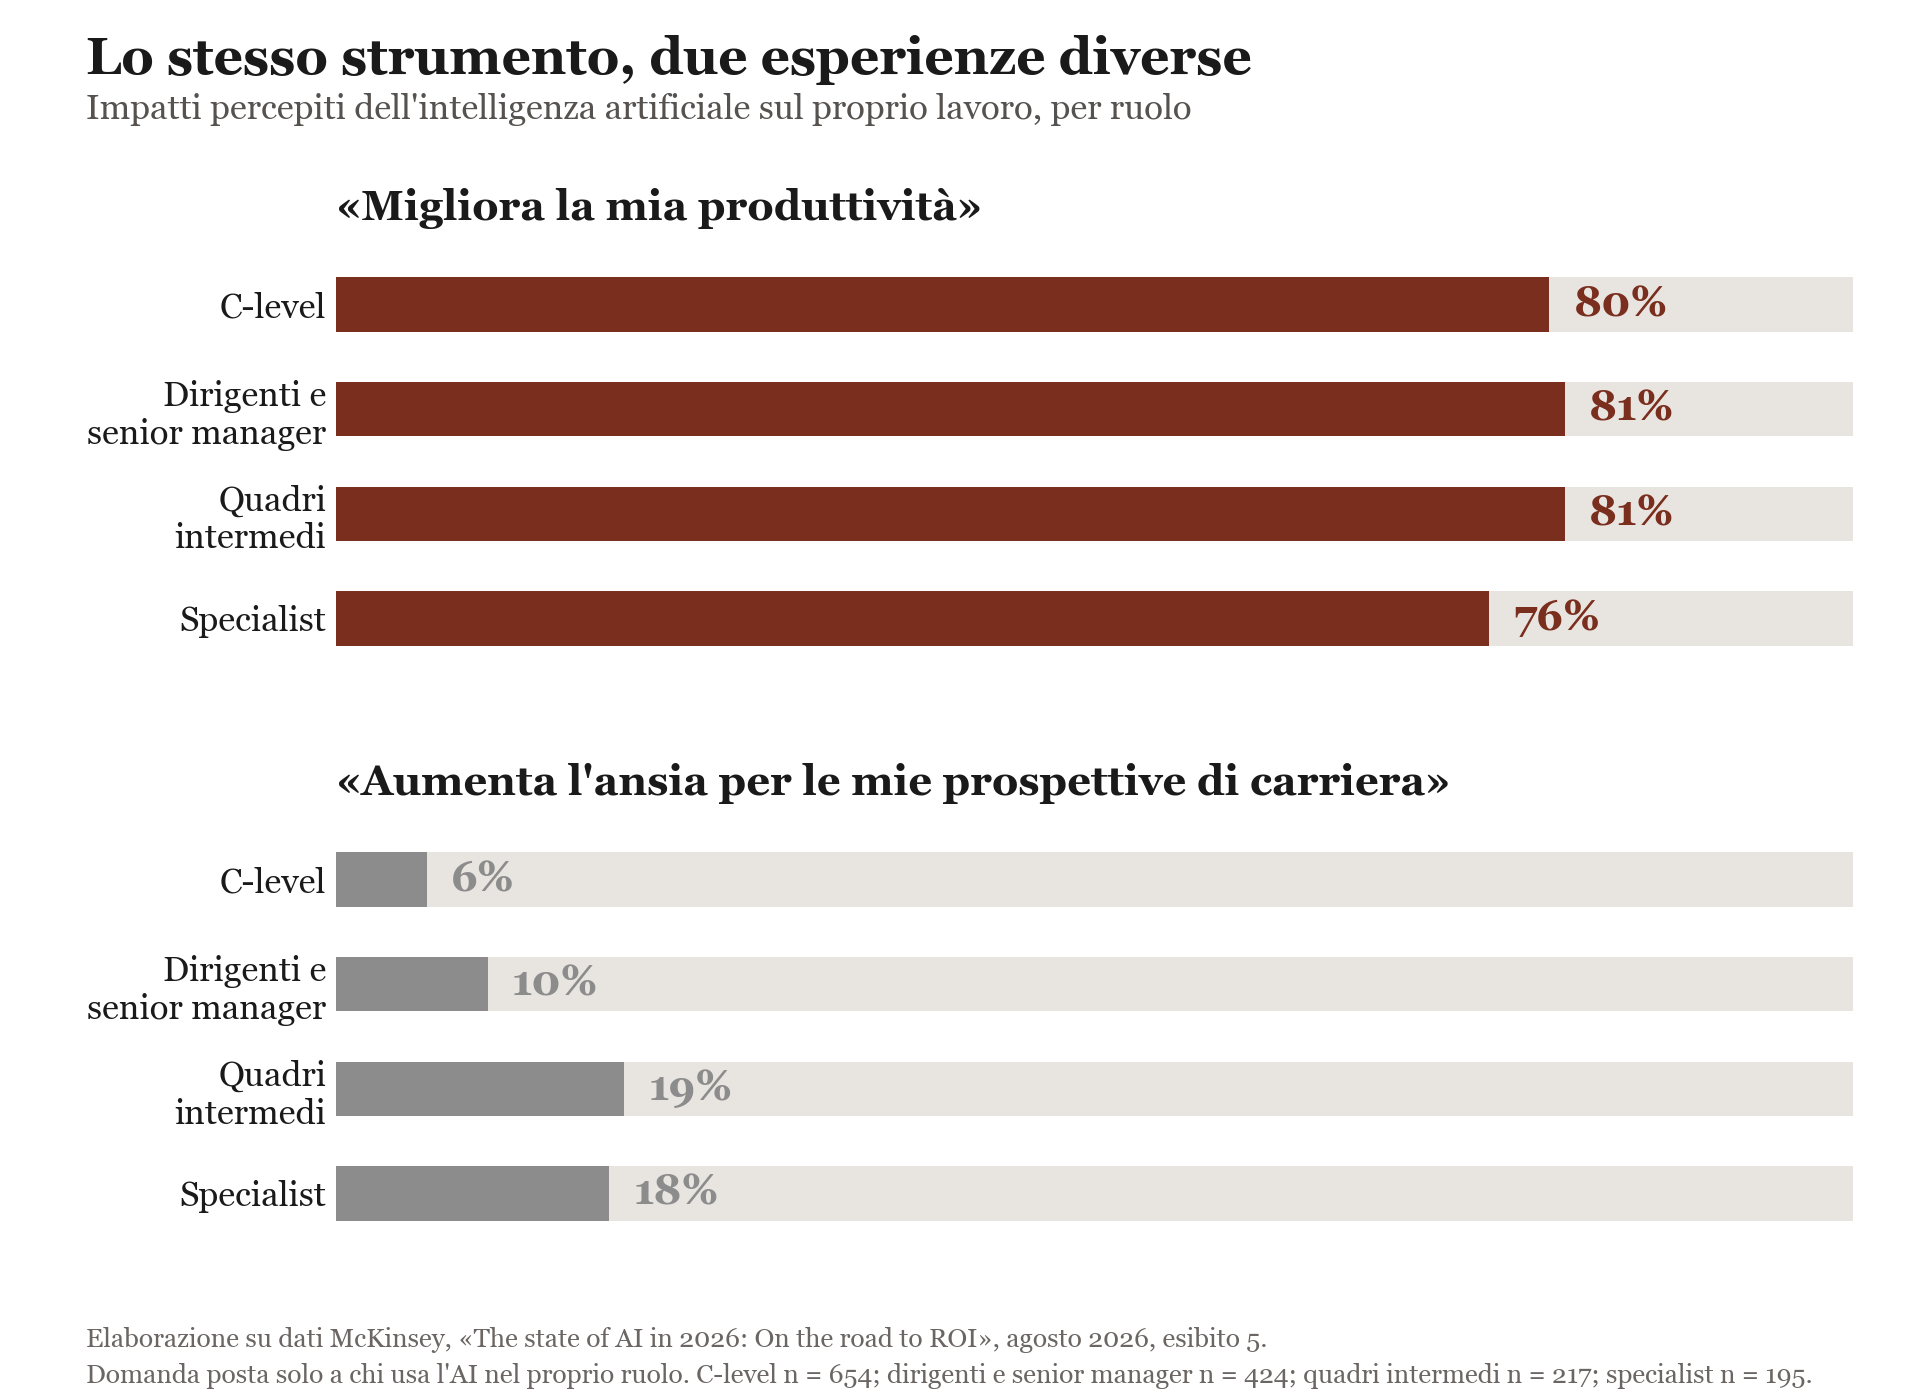
Nel grafico c’è anche un secondo dato che vale la pena guardare. Il disagio cresce scendendo di livello: l’ansia per le proprie prospettive di carriera va dal 6% dei C-Level al 19% dei quadri intermedi e al 18% degli specialist.
Il secondo è 6%. È la quota di aziende che McKinsey chiama “high performer”: quelle in cui chi risponde attribuisce all’intelligenza artificiale almeno il 5% dell’utile operativo e dichiara che ha prodotto un valore significativo. Nel 2025 erano il 6%. Nel 2026 sono ancora il 6%. Nessun miglioramento. Ed anche il numero delle aziende che dichiara un qualche effetto sull’utile operativo era del 37% nel 2025 e tale è rimasto nel 2026.
Il report evidenzia che altre cose sono cambiate. Le aziende che stanno portando l’intelligenza artificiale su scala aziendale sono passate dal 38% al 44%. Fra le grandi imprese, quelle che usano agenti su scala sono passate dal 27% al 40% in dodici mesi. Il 60% prevede di aumentare la spesa nel prossimo anno. In sintesi più adozione, più strumenti, più soldi. Ma chi riesce a misurare impatti sull’utile rimane fermo dove era.
Ed il 20% delle aziende ha cominciato a porre un limite all’utilizzo dell’AI a causa dei costi operativi, token inclusi.
C’è anche un dato interessante sull’occupazione. Un anno fa il 32% dei rispondenti prevedeva che entro l’anno l’intelligenza artificiale avrebbe fatto calare l’organico della propria azienda. Guardando le singole funzioni, la quota di chi si aspettava un calo andava dal 25% dello sviluppo prodotto al 39% del servizio clienti.
A consuntivo, quelli che un calo lo hanno visto davvero sono il 14%, meno della metà. Due terzi dicono che non è cambiato nulla.
La risposta alla domanda del gap abnorme tra annunci profetici e realtà la lascio al lettore. Ma se c’è così ampio consenso sul fatto che l’AI porti un aumento della produttività dei singoli perché l’impatto sul conto economico è così modesto? Dipende dal fatto che il tempo risparmiato dalle persone è contenuto o da altri fattori?
Dove finisce il tempo risparmiato
Esistono a mio avviso due motivi fondamentali che rendono molto difficile rispondere a questa domanda.
Il primo è che il tempo risparmiato si frammenta. Se scrivo una mail in tre minuti invece di quindici, quei dodici minuti non finiscono in una cassa comune. In parte me li tengo: lavoro con un po’ più di margine, rispondo a una telefonata che avrei rimandato. In parte li ridistribuisco su decine di attività diverse, quattro minuti qui, sette là, su cose che nessuno traccia e che spesso nessuno sa nemmeno che sto facendo.
La seconda ragione è che misurare i frammenti è molto complesso se non finiscono in un bucket ben specificato. E quello che non viene misurato non diventa organico in meno o ricavi in più. Per trasformare dodici minuti sparsi fra venti persone in una posizione che non serve più, qualcuno deve ridisegnare il processo: capire chi fa cosa, riscrivere il flusso, riassegnare le responsabilità, spiegarlo ai clienti. È un lavoro complesso, costoso, e in gran parte non ancora fatto.
C’è poi il tema del “ma quanti sono veramente i minuti risparmiati?”. Il guadagno è più piccolo di quanto possa apparire, e varia moltissimo a seconda di cosa stai scrivendo. Una mail standard, il verbale di una riunione, una ricerca su internet, la sintesi di un documento lungo, lì il rapporto è di uno a dieci.
Un documento complicato su cui metti la faccia, invece, esce dal modello in una forma che devi rivedere riga per riga, controllando ogni affermazione, e la revisione erode gran parte del vantaggio iniziale. Magari in questo caso il prodotto del lavoro è di qualità più alta che se fosse stato senza l’aiuto dell’intelligenza artificiale ma non ho risparmiato tempo.
Il rapporto McKinsey conferma questa lettura da un’altra direzione. Quel 6% che ottiene risultati sui conti fa una cosa che gli altri non fanno: quasi tre quarti di loro dichiara di avere ridisegnato i processi da capo per via dell’intelligenza artificiale, contro un quarto di tutti gli altri. Non hanno comprato strumenti migliori. Hanno rifatto il lavoro.
Ma esistono dati numerici sul tempo risparmiato facendo uno specifico lavoro?
L’aumento di produttività nello sviluppo software
Di studi sull’aumento di produttività ne esistono parecchi, ma quasi tutti si fermano al singolo compito. Uno che segue il guadagno fino alla fine della catena è uscito a maggio di quest’anno. Tre economisti del MIT e della Wharton, Mert Demirer, Leon Musolff e Liyuan Yang, hanno seguito oltre centomila sviluppatori su GitHub (https://www.nber.org/papers/w35275) incrociandoli con i dati di uso reali degli strumenti di intelligenza artificiale, e hanno analizzato tre approcci via via più moderni: il completamento automatico del codice, gli agenti che supportano lo sviluppatore nella generazione di codice, e gli agenti che lavorano da soli per generare codice dato un obiettivo assegnato.
Ogni sviluppatore che adotta uno strumento viene confrontato con uno che un anno prima aveva un’attività quasi identica, per evitare di confrontare chi usa l’intelligenza artificiale con chi dice di non usarla.
Lo sviluppo del software si presta a misure di questo tipo più di altri lavori, perché è un’attività molto strutturata: il codice si scrive, si consegna nell’archivio comune, si chiede che venga integrato nel prodotto, qualcuno rilegge e approva, e alla fine si rilascia. Ogni gradino si conta per conto suo.
Il risultato è che il guadagno si consuma salendo. Tutti i numeri che seguono confrontano lo stesso sviluppatore con sé stesso, prima e dopo l’adozione degli strumenti.
Mettendo insieme le tre generazioni, dal completamento automatico fino agli agenti che lavorano da soli, le consegne di codice nell’archivio quasi triplicano, cioè crescono del 180%. I progetti seguiti crescono della metà. I rilasci, cioè il software che arriva davvero a chi lo userà, crescono del 30%. La stessa persona quindi immette in archivio quasi il triplo del lavoro di prima, e quello che ne esce per gli utenti aumenta di meno di un terzo.
Sui singoli strumenti la differenza è più netta ancora. Chi adotta Claude Code arriva a modificare quasi undici volte le righe di codice che modificava prima, e i suoi rilasci aumentano del 29%. Chi adotta gli agenti di GitHub o di OpenAI moltiplica il proprio codice fra le cinque e le nove volte, ma i suoi rilasci aumentano dell’1,3% e dello 0,2% rispetto a prima, cioè di niente: i margini di errore della stima sono più larghi dei valori stessi. Da cinque a nove volte il codice, e il software che arriva agli utenti resta quello di prima.
Due avvertenze. Lo studio è un working paper del National Bureau of Economic Research, quindi non è ancora passato dalla revisione fra pari. E non è un esperimento controllato: gli sviluppatori non sono stati assegnati a caso a due gruppi, sono stati osservati mentre adottavano gli strumenti per conto loro.
Il guadagno quindi c’è, è grande, ed è misurato su quello che le persone fanno e non su quello che dichiarano. Ma si perde per strada. La spiegazione degli autori è quella dell’anello debole: il codice scritto dalla macchina deve comunque essere riletto, integrato, testato e rilasciato da persone, e finché quei passaggi restano umani sono loro a fissare il tetto.
C’è un dettaglio che lo rende ancora più chiaro. Gli strumenti più autonomi non fanno sparire il collo di bottiglia, lo spostano più in alto. Gli agenti che lavorano da soli non si limitano a scrivere codice, preparano direttamente anche le richieste di integrazione, saltando i gradini intermedi, ma quelle richieste qualcuno le deve comunque rileggere e approvare. Il rilascio non sono proprio in grado di farlo, tanto che nel paper il loro effetto su quel gradino non è nemmeno stimato: non è una misura mancante, è una cosa che quegli strumenti non sanno fare.
La discesa frenata
Gartner, dall’edizione 2025 del suo Hype Cycle colloca l’intelligenza artificiale generativa nella fase che chiama valle della disillusione.
Nella mappa dedicata all’AI generativa, uscita a luglio 2026, gli agenti autonomi stanno un passo indietro, appena oltre il picco delle aspettative, con la discesa ancora davanti. Sempre Gartner prevede che oltre il 40% dei progetti di intelligenza artificiale agentica venga cancellato entro la fine del 2027, per costi in aumento, valore per il business non chiaro o controlli di rischio inadeguati.
In quella stessa mappa c’è una voce che da evidenziare. L’intelligenza artificiale generale è ancora in salita, prima del picco, ed è l’unica tecnologia che Gartner marca come lontana più di dieci anni dall’altopiano della produttività. Sei settimane dopo, il presidente di OpenAI ha detto che nell’era dell’AGI ci siamo già.
La mia opinione è che la discesa sia appena cominciata e che stia andando più piano di quanto dovrebbe. Qui torna lo tsunami di annunci di cui parlavo all’inizio.
Ogni volta che la delusione comincia a depositarsi arriva un annuncio che rialza la temperatura: un modello nuovo, un primato battuto, un dirigente che dichiara che l’AGI è arrivata. Il 3 settembre ne è l’esempio più recente. L’entusiasmo non si regge sui risultati che le aziende misurano, visto che quei numeri sono fermi da un anno, ma viene ricaricato dall’esterno a intervalli regolari da chi ha interesse a tenerlo alto. Finché la temperatura resta alta è più probabile che i budget si rinnovino e nessuno chieda conto del 6%.
Un’automobile senza strade
Abbiamo costruito un’auto super potente. È meravigliosa e la cosa non va sminuita: chi la sa guidare può percorrere dieci volte più velocemente la strada di prima.
Solo che un’auto va poco lontano senza le strade, i cavalcavia, i ponti, il codice stradale, i vigili urbani. Bello guidarla ma andiamo poco lontano se non possiamo uscire dal giardino di casa. Quella parte lì non la costruisce un laboratorio in California e non la annuncia nessun comunicato. La costruiscono le organizzazioni, una alla volta, ridisegnando processi e modelli operativi con grande fatica.
Le strade però non si costruiscono allo stesso modo per tutti. Quando si parla di ritorni dell’intelligenza artificiale si tende a mettere tutte le aziende nello stesso insieme, mentre a me sembra che, helicopter view, le situazioni siano due, e che le conclusioni siano diverse.
Il primo caso è quella di un’azienda nativa AI, disegnata intorno all’intelligenza artificiale dal minuto uno. Qui i guadagni di produttività ci sono e si vedono subito, perché non c’è nessun processo precedente da smontare. I flussi vengono definiti già tenendo conto di cosa sa fare un modello, i ruoli anche, e non ci sono clienti abituati a un altro modo di lavorare.
Per queste aziende il problema dei costi rimane. I token si comprano, e vanno prese due decisioni: da quale fornitore e quale modello usare per quale compito. Fra un modello di frontiera e uno più piccolo la differenza di prezzo è di ordini di grandezza, e il modello più capace non serve quasi mai. Se mando tutto al più potente, il margine guadagnato con la produttività se ne va nella bolletta dei token. Il rapporto McKinsey mostra che il tema è già concreto: il 20% delle aziende ha messo un limite all’uso per via dei costi operativi, e fra gli high performer la quota di chi è frenato dal costo degli strumenti di sviluppo software arriva al 18%, contro il 6% di tutti gli altri. Chi usa di più l’intelligenza artificiale incontra il problema per primo. Il prezzo per token negli anni è sceso, ma il consumo è cresciuto più in fretta, quindi la spesa complessiva sale lo stesso. Decidere cosa mandare a quale modello, e cosa non mandarci affatto, è una scelta di progettazione da fare all’inizio.
Il secondo caso, ed è la quasi totalità, e quello delle aziende che esistono da prima dell’avvento dell’AI . Qui ci sono processi, ruoli, sistemi, contratti e clienti definiti prima che questi strumenti arrivassero, e quello che dice il rapporto McKinsey è che a livello di azienda un ritorno ci può essere ma c’è da lavorare, tanto. Ed il ritorno si vede sui singoli processi, dopo averli ridisegnati.
Vale anche per la mia azienda, quindi lo scrivo sapendo cosa comporta. Distribuire licenze a tutti e aspettare che l’utile si muova non produce effetti misurabili: il 44% delle aziende dichiara di stare scalando, il 60% prevede di aumentare la spesa, e la quota che vede un impatto sui conti resta al 6%. Quel 6% ha fatto una cosa diversa dagli altri, e il rapporto la misura: ha rifatto i processi, coinvolgendo le persone che quei processi li eseguivano.
La trasformazione del lavoro non arriva come un’onda ma un processo alla volta, con i tempi delle organizzazioni, che sono lenti. Per chi lavora, la differenza è sostanziale. Perché un processo che viene ridisegnato è una cosa di cui si può discutere mentre succede, e chi lo esegue ha voce in capitolo su come viene rifatto. Le previsioni del 2025 descrivevano un fenomeno che sarebbe arrivato da solo, su cui non c’era niente da decidere. I dati di questi tre anni dicono un’altra cosa: le decisioni ci sono, sono molte, e le prendono le aziende una alla volta. La trasformazione ci sarà, ma richiederà tempo. E l’impatto effettivo sul numero di lavoratori è oggi difficile da valutare.
Riferimenti
Dario Amodei ad Axios, 28 Maggio 2025 - Behind the Curtain: a white-collar bloodbath
Sam Altman, giugno 2025 - The Gentle Singularity
Elon Musk, forum sugli investimenti Stati Uniti - Arabia Saudita, 19 Novembre 2025
OpenAI, GPT-6 Astra, 3 Settembre 2026, resoconto Fox Business
McKinsey, The state of AI in 2026: on the road to ROI
US Bureau of Labor Statistics, [The Employment Situation, agosto 2026
Gartner, Hype Cycle for Generative AI, 2026
- Gartner, [Hype Cycle for Generative AI, 2026]
Il grafico
- Elaborazione su dati McKinsey, *The state of AI in 2026: On the road to ROI*, agosto 2026, exhibition 5 (pagina 11)